Eurocaja Rural

Capturas de pantalla
Detalles
- Valoración
- 1.04K reseñas
- Versión
- Varía según el dispositivo
- Desarrollador
- Eurocaja Rural
Análisis de Norviv
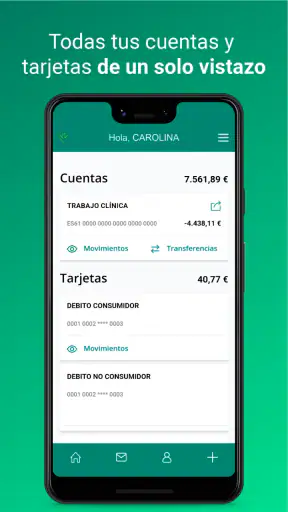
Cuando quiero gestionar mi banco desde el móvil sin convertir cada consulta en una visita a la oficina, una aplicación como Eurocaja Rural tiene bastante sentido. La propuesta reúne la operativa digital de Eurocaja Rural en un solo lugar: consultar cuentas, usar Bizum, pagar con el móvil, revisar tarjetas y recibir alertas. No intenta ser una herramienta de inversión especializada ni una aplicación financiera para reunir productos de distintas entidades; su función principal es acompañar a los clientes de este banco en las gestiones habituales.
La aplicación pertenece a la categoría de finanzas, es gratuita y está desarrollada por Eurocaja Rural. Tiene una valoración media de 3,1 sobre 5 a partir de alrededor de 1.500 valoraciones, así que mi impresión no es la de una experiencia universalmente fluida. Hay usuarios a los que les resuelve muy bien el día a día, pero también existe margen de mejora en comodidad y estabilidad percibida. Con más de 100.000 instalaciones, no es una herramienta desconocida, aunque tampoco pretende competir por volumen con las aplicaciones de los grandes bancos nacionales.
Qué puedo esperar antes de empezar
Lo primero importante es entender para quién está pensada. Si ya tengo una cuenta en Eurocaja Rural, la aplicación puede convertirse en el punto de acceso más práctico para revisar movimientos, controlar tarjetas o hacer pagos cotidianos. Si no soy cliente, no encontraré aquí una cuenta independiente para empezar desde cero como ocurre con algunas aplicaciones financieras digitales. Esa diferencia evita una decepción bastante común: instalarla esperando que funcione como una cartera universal o como un banco completamente separado.
El resumen de la tienda menciona cuentas, Bizum, pago móvil, tarjetas y alertas, y esas áreas dibujan bastante bien su utilidad real. Yo la usaría para comprobar si ha entrado la nómina, mirar cuánto queda disponible antes de una compra, enviar dinero a un contacto o recibir un aviso cuando se produce una operación. La ventaja está en concentrar esas tareas en el teléfono, no en ofrecer análisis sofisticados sobre mis hábitos financieros.
También conviene separar dos ideas que suelen mezclarse. Consultar una cuenta y gestionar una tarjeta son acciones relacionadas, pero no idénticas. Una persona puede instalar la aplicación principalmente para ver el saldo, mientras otra la necesita para pagar con el móvil o vigilar los cargos de una tarjeta. Antes de juzgarla, yo decidiría cuál de esos usos es prioritario, porque la satisfacción dependerá mucho de que la función más importante resulte accesible y clara.
El contenido está clasificado como PEGI 3, algo lógico para una aplicación bancaria sin contenido de entretenimiento. Se lanzó el 7 de julio de 2022, por lo que no parte de una novedad recién llegada al mercado. Para mí, eso tiene una lectura doble: ya ha tenido tiempo de asentarse como herramienta de banca digital, pero la valoración media recuerda que la antigüedad no garantiza que cada recorrido resulte perfecto.
La mejor forma de preparar el primer acceso
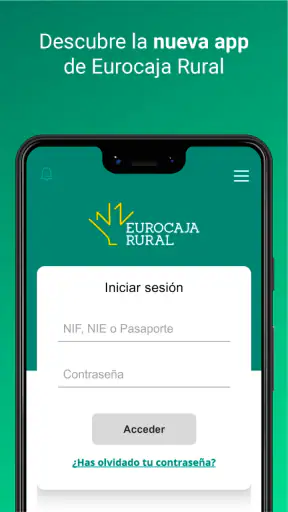
Antes de abrirla por primera vez, tendría a mano la información de cliente y el método de identificación que utiliza mi relación con Eurocaja Rural. No intentaría improvisar el registro mientras estoy en la calle o con prisa por pagar algo. En una aplicación bancaria, un bloqueo durante la activación es mucho más molesto que en una red social, porque puede dejarme sin acceso justo cuando necesito comprobar una operación.
Artículos seleccionados para ti

Música no crea comunidad por sí sola: el valor de escuchar juntos

Tiempo & Radar: consulta la lluvia y decide cuándo salir

Akinator convierte la intuición en entretenimiento móvil

Among Us bajo presión: cuando falla la conexión, el caos deja de ser divertido

Toca Boca Jr: Innovación Educativa en el Aprendizaje Infantil

Samsung Smart Switch Mobile: La App que Revoluciona la Transferencia de Datos
Mi recomendación práctica es instalarla desde la tienda oficial del teléfono, comprobar que el desarrollador mostrado sea Eurocaja Rural y realizar la configuración con una conexión estable. Después, revisaría con calma las opciones de seguridad del dispositivo. No guardaría códigos en notas sin protección ni compartiría el teléfono desbloqueado para que otra persona haga una gestión. Son precauciones sencillas, pero tienen más valor aquí que cualquier truco de personalización.
Durante el primer recorrido, no intentaría activar todas las funciones a la vez. Primero confirmaría que puedo entrar y localizar la cuenta. Luego comprobaría tarjetas, alertas, Bizum y pago móvil por separado. Este orden ayuda a detectar dónde está el problema si algo no aparece como esperaba. Si mezclo varias configuraciones en una sola sesión, después será difícil saber si la dificultad procede del acceso, de una tarjeta concreta o de la activación de un servicio.
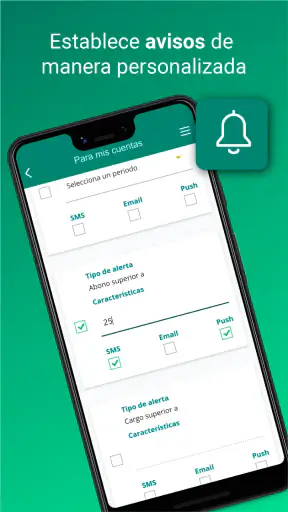
Las alertas merecen atención especial. No las trataría como simples avisos decorativos. En una cuenta de uso diario, recibir una notificación cuando se mueve el dinero puede ayudarme a detectar un cargo inesperado antes de que se convierta en un problema mayor. Al mismo tiempo, demasiados avisos pueden terminar ignorándose. Yo empezaría con las notificaciones que realmente me permitan controlar la cuenta y ajustaría el resto después de unos días de uso.
El primer logro útil: comprobar una operación sin ir a la oficina
Para un usuario nuevo, la primera meta no debería ser explorar cada menú, sino completar una acción sencilla que tenga valor inmediato. En mi caso, sería entrar, localizar la cuenta y revisar el último movimiento. Parece básico, pero confirma tres cosas esenciales: que el acceso funciona, que la información se carga correctamente y que sé dónde mirar cuando necesite una respuesta rápida.
Imaginemos una situación habitual. Estoy a punto de pagar una compra grande y no recuerdo si ya se ha cobrado un recibo. Abro la aplicación, consulto el saldo y reviso los movimientos recientes. Si todo está en orden, puedo decidir con más seguridad. No necesito abrir el ordenador ni buscar un extracto antiguo. Esa reducción de pasos es, en mi opinión, el beneficio más claro de una banca móvil vinculada directamente a mi entidad.
Después probaría una función de menor riesgo operativo, como localizar la información de una tarjeta o revisar las alertas disponibles. No empezaría enviando dinero por Bizum a un contacto si todavía no entiendo bien cómo se confirma la operación. La rapidez es útil, pero en finanzas prefiero que la primera experiencia me enseñe el recorrido completo: elegir destinatario, comprobar importe, revisar la confirmación y verificar posteriormente el movimiento.
Bizum puede ser especialmente práctico para gastos compartidos. Por ejemplo, después de una comida con amigos puedo enviar mi parte desde el móvil sin recurrir a efectivo. El consejo que aplicaría siempre es revisar el nombre del destinatario y la cantidad antes de confirmar, sobre todo si tengo varios contactos con nombres parecidos. La aplicación puede facilitar el envío, pero la comprobación final sigue dependiendo de mí.
El pago móvil responde a otra necesidad: salir sin llevar la tarjeta física para una compra cotidiana. Aquí la experiencia depende también de que el teléfono y la tarjeta estén preparados para ese uso. Por eso no interpretaría un problema durante el pago como un fallo automático de toda la aplicación. Primero comprobaría si la tarjeta concreta está disponible para pagar, si el teléfono tiene habilitado el método correspondiente y si la operación aparece después en los movimientos.
Lo que puede confundir a un usuario nuevo
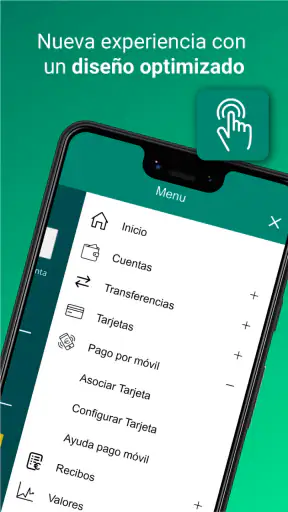
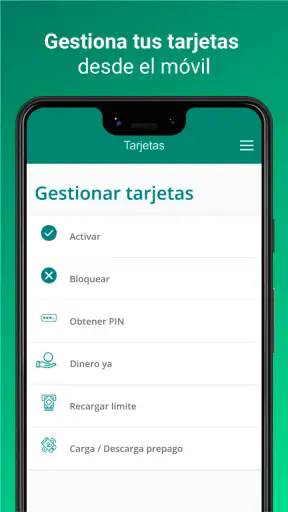
Una de las confusiones más probables es pensar que ver una tarjeta dentro de la aplicación equivale a poder utilizarla inmediatamente para cualquier modalidad de pago. La gestión de tarjetas, el pago móvil y las compras por internet pueden tener recorridos distintos. Yo buscaría cada función en su propio apartado y leería con atención las pantallas de confirmación, en lugar de asumir que una opción activa automáticamente todas las demás.
También puede desconcertar la diferencia entre una alerta y un movimiento bancario. La alerta es un aviso que me ayuda a enterarme de algo; el movimiento es el registro que debo consultar para confirmar qué ha ocurrido. Si recibo una notificación y luego no la encuentro exactamente como esperaba, revisaría la cuenta y la tarjeta asociada antes de pensar que el cargo ha desaparecido. Para controlar el dinero, el historial debe ser mi referencia principal.
Con Bizum ocurre algo parecido. La función está orientada a enviar o recibir dinero desde el móvil, pero no sustituye la revisión de la cuenta. Después de una operación importante, yo comprobaría el resultado en los movimientos y conservaría el comprobante que aparezca en pantalla si necesito justificar el pago. Este pequeño hábito es útil cuando varias transferencias se realizan el mismo día y luego cuesta recordar cuál correspondía a cada persona.
Otra posible fuente de frustración es la valoración media de 3,1. No la ignoraría, pero tampoco la convertiría automáticamente en una sentencia. Las aplicaciones bancarias se juzgan mucho por el dispositivo, el sistema operativo, el método de acceso y la expectativa del usuario. Para alguien que solo necesita consultar su saldo y controlar avisos, puede ser suficiente. Para quien espera una experiencia tan pulida como la de una aplicación tecnológica dedicada, las limitaciones se notarán antes.
Si una pantalla no responde o una operación parece quedarse a medias, no repetiría muchas veces una transferencia o un pago. Primero comprobaría si la operación aparece en el historial y si he recibido una confirmación. Repetir una acción financiera por impaciencia puede provocar duplicados o, como mínimo, más confusión. En este tipo de aplicación, esperar unos instantes y verificar el estado es una práctica más sensata que pulsar de nuevo sin revisar.
Cómo aprovecharla después de la primera semana
Una vez superado el acceso inicial, yo convertiría la aplicación en una herramienta de control, no solo en un cajero digital. Revisaría los movimientos con cierta frecuencia y usaría las alertas para enterarme de los cargos relevantes. El objetivo no es mirar el saldo compulsivamente, sino crear un hábito que me permita reconocer rápidamente una operación normal y detectar una que no encaja.
Para una persona que usa varias tarjetas, la sección correspondiente puede ser más valiosa que la pantalla general de cuentas. Antes de viajar o hacer una compra importante, revisaría qué tarjeta estoy utilizando y observaría los movimientos de esa tarjeta después. Este método evita revisar toda la cuenta cuando solo quiero confirmar una compra concreta. También ayuda a distinguir un pago reciente de otros cargos domiciliados.
El uso de Bizum requiere una disciplina diferente. Yo lo reservaría para pagos personales y cantidades que pueda verificar fácilmente, manteniendo una revisión posterior de la cuenta. Si alguien me pide dinero mediante un mensaje inesperado, no aceptaría la solicitud sin confirmar por otro medio quién la envía. La aplicación puede hacer que el proceso sea rápido, pero esa rapidez también hace más importante comprobar el contexto.
En el pago móvil, el beneficio principal es la comodidad, aunque no siempre será la mejor opción. Si voy a realizar una compra en un lugar donde no quiero depender del teléfono, llevaría también la tarjeta física. El móvil puede quedarse sin batería, bloquearse o presentar un problema de configuración. Para mí, el pago móvil funciona mejor como una alternativa cómoda que como el único método disponible.
Las alertas también pueden servir para ordenar mis rutinas. Si recibo un aviso de una compra justo después de hacerla, puedo asociar mentalmente el importe con el comercio y evitar dudas más tarde. Si aparece un cargo cuando no estoy comprando, la notificación me da una señal temprana para revisar la cuenta. Este es uno de los usos menos vistosos, pero más prácticos, de la aplicación.
Dónde encaja frente a otras opciones financieras
Comparada con una aplicación bancaria de una entidad grande, la propuesta de Eurocaja Rural puede parecer más concentrada. No la elegiría si busco comparar productos de muchos bancos, analizar inversiones con profundidad o reunir cuentas externas en un panel único. Para eso existen alternativas financieras más amplias. La ventaja aquí está en la relación directa con Eurocaja Rural y en tener a mano las operaciones asociadas a esa entidad.
Frente a una aplicación de pagos independiente, ofrece un contexto bancario más completo: cuentas, tarjetas, alertas y movimientos en el mismo entorno. Una cartera digital puede resultar más rápida para pagar en ciertos escenarios, pero no reemplaza necesariamente la consulta de la cuenta ni el control de cargos. Si mi prioridad es saber qué está pasando con mi dinero en Eurocaja Rural, prefiero utilizar la aplicación de mi banco como referencia principal.
También la distinguiría de una hoja de cálculo o de una aplicación de presupuesto. Eurocaja Rural sirve para consultar y operar con la cuenta, mientras que una herramienta de presupuestos puede ayudarme a clasificar gastos y planificar objetivos con más detalle. Yo no esperaría que esta aplicación sustituya un sistema personal de control financiero. Puede aportar los movimientos y avisos necesarios, pero el análisis de mis hábitos tendría que hacerlo con otra herramienta si necesito ese nivel de profundidad.
Por eso la recomendaría sobre todo a clientes de Eurocaja Rural que quieren resolver gestiones diarias desde el móvil y valoran tener Bizum, pago móvil, tarjetas y alertas cerca. También puede encajar a quien visita poco la oficina y prefiere comprobar sus cuentas a cualquier hora. En cambio, la dejaría en segundo plano si no soy cliente, si necesito una visión conjunta de varias entidades o si mi prioridad absoluta es una interfaz especialmente avanzada para inversiones y presupuestos.
Mi conclusión para quien está a punto de instalarla
Mi experiencia con esta propuesta la sitúa como una aplicación de banca digital práctica, con un alcance claro y útil para la vida cotidiana. Su valor no está en hacer muchas cosas ajenas a la relación bancaria, sino en reunir las que un cliente de Eurocaja Rural puede necesitar con más frecuencia: consultar cuentas, controlar tarjetas, enviar dinero mediante Bizum, pagar desde el móvil y recibir avisos.
El camino que yo seguiría es sencillo: instalarla, preparar con calma el acceso, confirmar primero que puedo ver mi cuenta y después probar una sola función adicional. Revisaría las alertas, entendería dónde aparecen los movimientos y solo entonces configuraría pagos móviles o enviaría un Bizum. Así reduzco la posibilidad de confundir una activación pendiente con un fallo y empiezo con una tarea que realmente me ahorra tiempo.
La valoración media de 3,1 me invita a mantener expectativas realistas. No la presentaría como la aplicación financiera más refinada del mercado, y algunas personas pueden encontrar fricción en el acceso o en determinados recorridos. Aun así, para un cliente de Eurocaja Rural que busca una herramienta gratuita, directa y centrada en su banco, la utilidad diaria pesa más que la cantidad de funciones llamativas.
En definitiva, yo la instalaría si mi objetivo es dejar de depender de la oficina para las consultas y operaciones habituales. La probaría primero con una consulta de saldo y un movimiento reciente, seguiría con las alertas y reservaría Bizum o el pago móvil para cuando entienda bien las confirmaciones. Si necesito una plataforma financiera más amplia o un análisis avanzado de mis finanzas, buscaría un complemento distinto; si quiero manejar mi relación con Eurocaja Rural desde el teléfono, esta aplicación es un punto de partida razonable.
Preguntas frecuentes
01¿Qué es Eurocaja Rural y para qué sirve su aplicación móvil?
Eurocaja Rural es la aplicación oficial de la entidad financiera Eurocaja Rural, diseñada para que sus clientes puedan gestionar sus productos bancarios desde un teléfono Android o iPhone. Desde la app es posible consultar saldos y movimientos, revisar recibos, realizar transferencias, administrar tarjetas y contactar con la entidad, siempre dependiendo de los servicios contratados y de la disponibilidad de cada función.
02¿Es necesario ser cliente de Eurocaja Rural para utilizar la aplicación?
Sí, la mayoría de las funciones de la aplicación están destinadas a clientes de Eurocaja Rural que tengan contratado el acceso a la banca digital. Para iniciar sesión normalmente se necesitan las credenciales proporcionadas por la entidad y, en algunos casos, completar un proceso de activación o validación adicional. Si todavía no eres cliente, puedes descargar la app para consultar sus opciones, pero no tendrás acceso completo a la operativa bancaria.
03¿La aplicación de Eurocaja Rural permite hacer transferencias y gestionar tarjetas?
La aplicación permite realizar distintas operaciones bancarias habituales, aunque las opciones concretas pueden variar según el perfil del cliente, el tipo de cuenta y las condiciones de Eurocaja Rural. Generalmente se pueden consultar cuentas, ordenar transferencias, revisar recibos y controlar tarjetas, incluyendo determinadas opciones de bloqueo o configuración. Antes de confirmar una operación, conviene comprobar cuidadosamente los datos, importes y posibles comisiones.
04¿Es segura la app de Eurocaja Rural para consultar y operar con mis cuentas?
La aplicación incorpora medidas de seguridad habituales en la banca móvil, como acceso mediante credenciales, sistemas de verificación y confirmación de determinadas operaciones. Aun así, la seguridad también depende del usuario: es recomendable descargarla únicamente desde Google Play o App Store, mantener el sistema actualizado, evitar redes Wi-Fi públicas y no compartir contraseñas ni códigos de autorización. Eurocaja Rural nunca debería solicitar datos confidenciales mediante enlaces sospechosos.
05¿Qué puedo hacer si no recuerdo mi contraseña o la aplicación no funciona correctamente?
Si olvidas tus claves, la aplicación puede ofrecer opciones de recuperación o bloqueo, aunque en determinadas situaciones será necesario contactar con Eurocaja Rural o acudir a una oficina. Cuando la app presenta errores, conviene comprobar la conexión a Internet, actualizarla, reiniciar el dispositivo y verificar que el sistema operativo sea compatible. Si el problema continúa, lo más recomendable es utilizar los canales oficiales de atención al cliente y no recurrir a aplicaciones o enlaces de terceros.


